发布日期:2026-10-12 07:31 点击次数:68
到了2026年9月,中德工业竞争照旧出现一个很值得不雅察的变化:已往欧洲商量的是中国制造能不可进入高端阛阓,如今商量的却越来越多是德国汽车、机械建树这些传统上风产业体育游戏app平台,怎么应付中国同业的正面竞争。
9月22日,欧洲央行发布商量称,中国与德国等制造业国度的出口结构正在较着围聚,变化尤其衔尾在机械和交通输送建树鸿沟。这句话翻成大口语,即是双方启动卖越来越相似的东西了。
二十多年前,中国向宇宙无数出口奢靡品,德国则出售汽车、机床、化工建树和各式工业机器,双方更多是崎岖游关系。当今不同,中国企业也启动卖新能源汽车、机器东谈主、工程机械、电力建树和坐蓐线,双方当然就从互补冉冉走向了更多鸿沟的同台竞争。
是以,“中国走德国的路,让德国黔驴之技”信得过巧得商量的,并不是中国照抄了德国款式,而是德国已往赖以见效的工业道路,中国不仅学会了其中一部分,还重叠了德国不具备的一些条款。
德国的所长是百年工艺、专科化企业和工程师文化,中国则把这些工业规章放进了一个超大范围产业体系里。德国制造信得过犀利的方位,从来不是驰骋、良马几个奢靡者老练的品牌。
它信得过的底盘,是数目雄壮的专科化中小企业。一家公司几十年就商量一种阀门、一套舍弃器、一台建树,产物看起来不起眼,却能成为全球供应链里很难替代的一环。
这种历久主张,已往确乎值得中国制造业学习。但中国自后走出了另一种旅途。
长三角、珠三角以及中西部多个制造业集群,把零部件供应商、整机厂、物流企业、科研机构和雄壮阛阓放在相对良好的空间里。企业信得过得回的上风,并不仅仅工资或者地皮资本,而是出了问题大致马上找到供应商,产物改完以后很快再行试产。
这类成果很容易被低估。工业竞争不是工场里的机器单独比赛,而是整套系统比赛。
雷同开荒一款建树,要是一个企业换一个零件需要几个月,另一家一周就能把样品送到产线测试,那么几年下来,双方产物迭代次数就会拉开。中国制造今天越来越较着的上风,恰正是把这种速率变成了范围化才略。
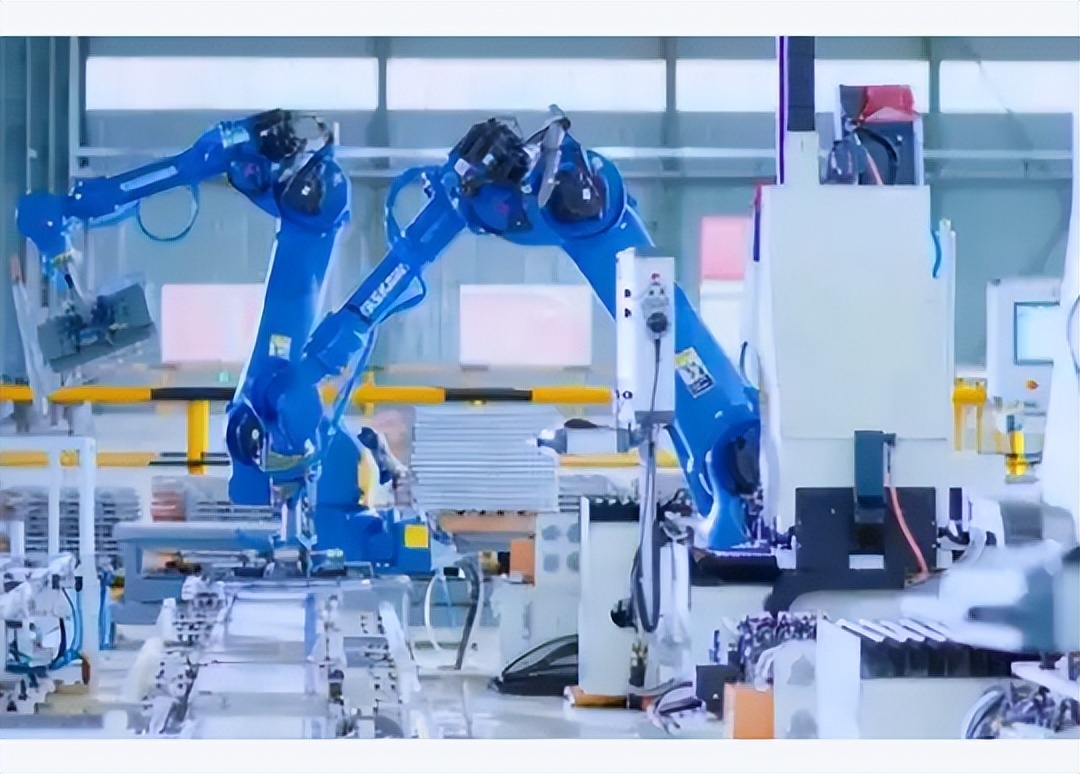
最新数据也能看到这种结构变化。国度统计局9月15日公布的数据中,2026年8月范围以上工业加多值同比增长5.2%,其中装备制造业增长12.1%,高本领制造业增长16.7%;工业机器东谈主产量增长34.6%,数控金属切削机床产量也保捏增长。
换句话说,增长较快的照旧不是简单加工,而是越来越围聚德国已往最擅长的装备鸿沟。出口端的变化愈加胜利。
2026年前8个月,中国机电产物出口同比增长21.9%,汽车出口额同比增长47.1%。装备制造业产物照旧成为工业品出口的关键撑捏。
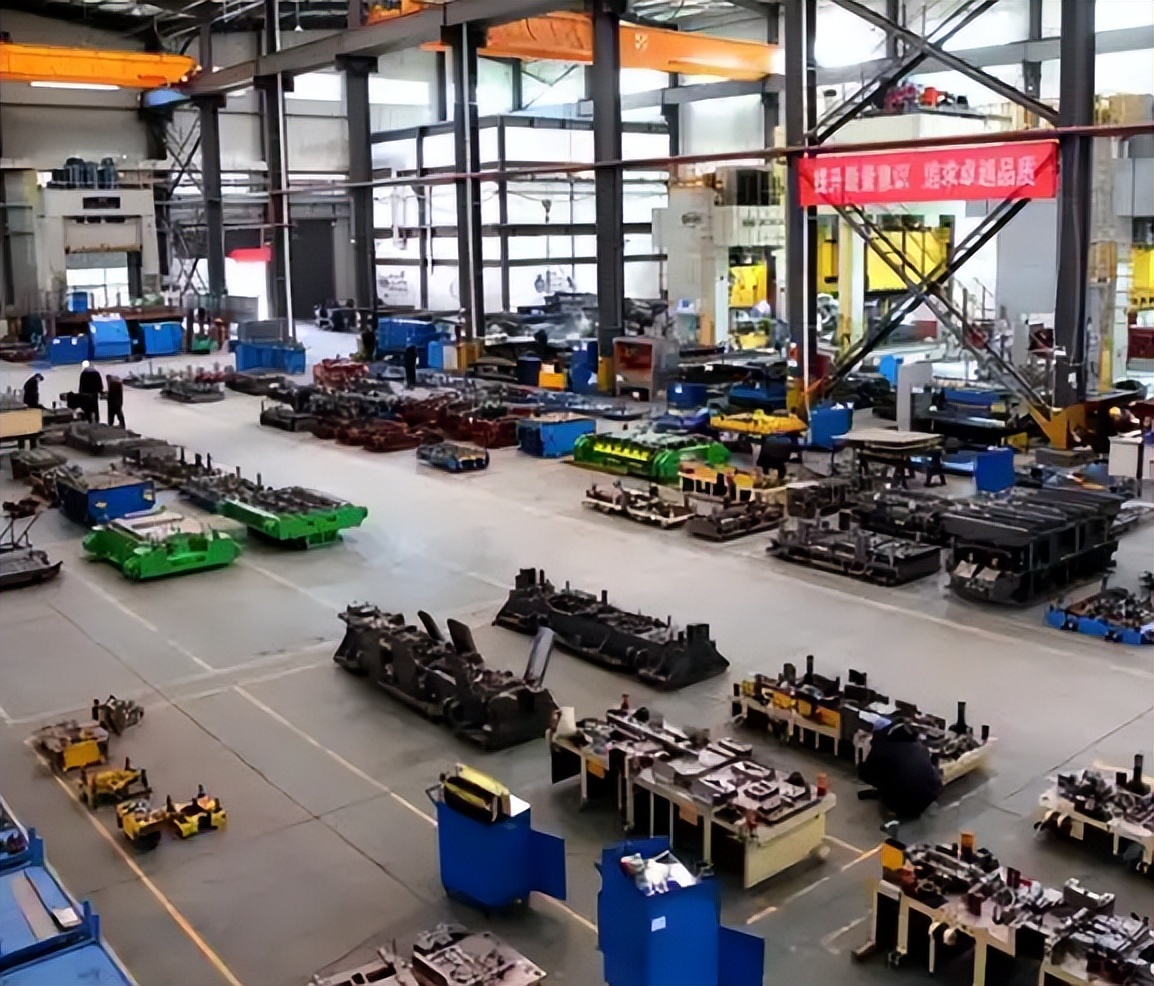
这意味着中国制造出海的结构正在变化,出口一台汽车、一套建树和出口无为奢靡品,对本领、品牌、售后以及供应链才略的要求悉数不同。汽车尤其典型。
燃油车时间,德国企业最大的护城河是发动机、变速箱、底盘调校和历久酿成的品牌领路。中国车企要是沿着统一条本领略线追逐,相配于在别东谈主照旧跑了一百年的赛谈上追逐,很难短时期改革座席。
新能源汽车出现以后,考题变了。发动机的关键性下落,能源电板、电驱系统、汽车电子、软件和智能化才略被推到前台。
中国恰好领有电板、奢靡电子、通讯建树和汽车制造等多条产业链,这些产业一朝交叉,蓝本的追逐形势就发生了变化。
工信部9月10日公布的数据表露,2026年前8个月,中国新能源汽车产销都卓绝1060万辆,新能源汽车新车销量占沿途汽车新车销量的52.4%;同期汽车整车出口715.3万辆,其中新能源汽车出口343.5万辆。
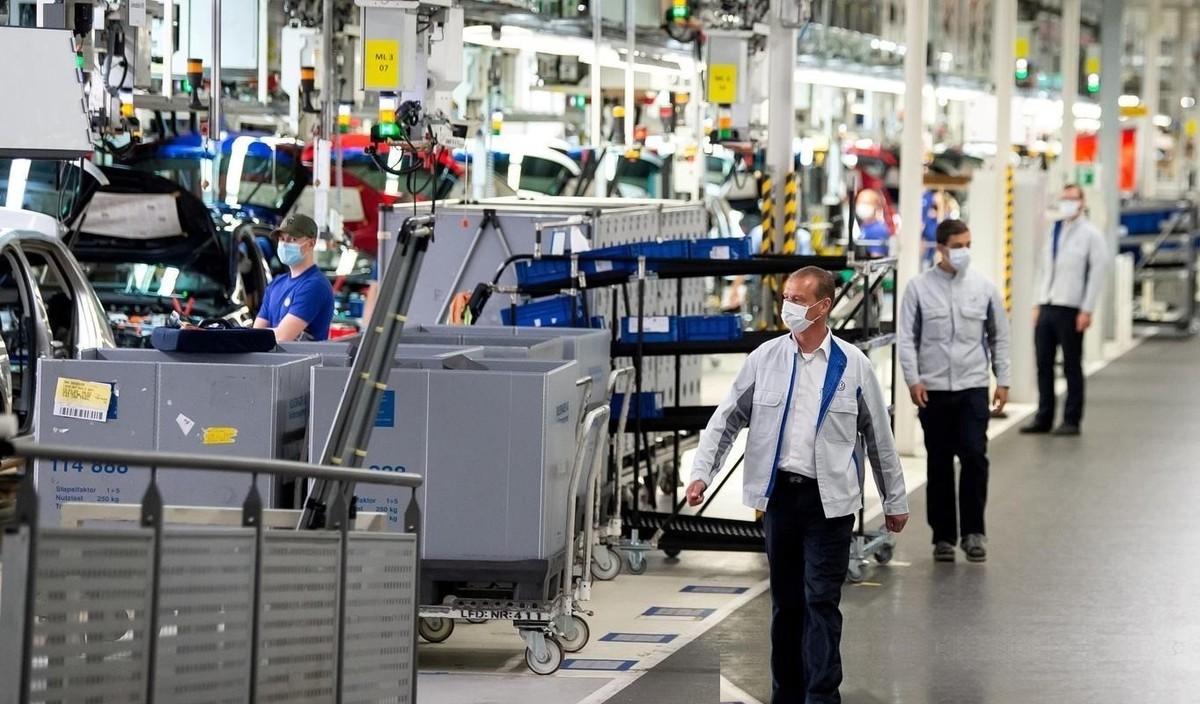
中国汽车工业如今最大的脾气照旧不是单纯“车造得多”,而是领有富饶大的阛阓去捏续试错和摊薄新本领资本。这亦然德国汽车工业现时际遇的信得过难题。
德国企业不是不会造电动车,也不是片刻失去了工程才略,而是传统上风和新赛谈要求之间出现了错位。已往一台发动机不错改良好多年,如今车机系统、援助驾驶、电子架构和电板管束束缚升级,产物节律较着加速,企业组织形势也必须随着改革。
德国我方的数据雷同证据压力并非假造出现。德国联邦统计局9月7日公布,2026年7月德国工业坐蓐环比下落1.1%,同比下落1.6%;其中汽车行业坐蓐环比下落9.2%。
不外,同期德国制造业订单又出现回升,证据德国工业并非失去竞争力,而是在新旧动能转换中承受较较着的调治压力。把德国现时的问题沿途归到中国身上,雷同解释欠亨。
能源资本、东谈主工资本、投资成果、数字化程度以及欧洲阛阓增长偏慢,都在影响德国制造企业。中国企业仅仅让这种压力更容易被看见,因为已往德国企业不错依靠本领溢价消化较高资本,如今不少产物际遇了性能接近、价钱和录用速率却更有竞争力的新敌手。
另一方面,中国今天的上风也不可简单不息成“低廉”。信得过让德国企业警惕的,是一些中国公司启动同期具备资本、工程才略和研发速率。
价钱低并不可怕,要是质料长期上不去,客户最终如故会追忆;但当价钱较低的同期,可靠性、功能和就业也冉冉擢升,原有品牌溢价当然就会受到挤压。
9月22日欧洲央行的商量其实点出了另一个变化:中国不仅在欧洲阛阓与欧洲企业竞争,况兼中国自己对部分欧洲工业品的依赖程度也鄙人降。
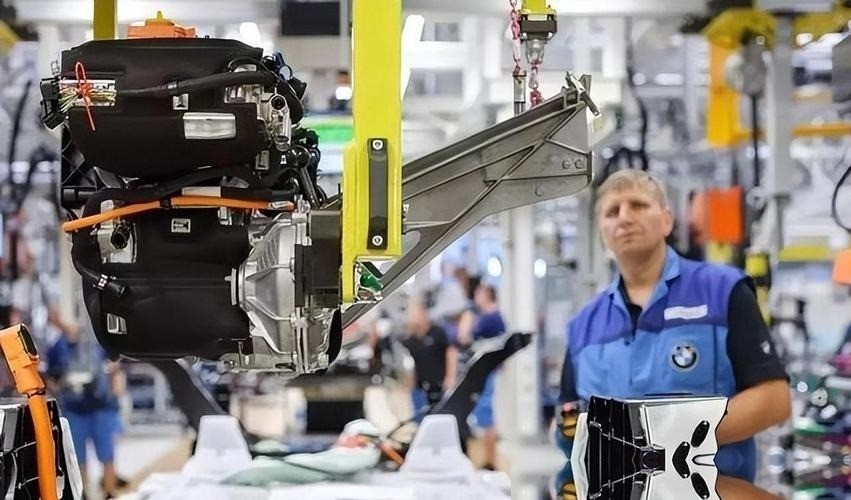
已往德国既能把机器卖到中国,又能在第三方阛阓保捏上风,当今这两端同期发生变化,对依赖制造业出口的德国来说,压力当然比欧洲一些就业业占相比高的经济体更较着。不外,中德工业关系并莫得因此变成简单的你输我赢。
一个很特根由的数据是,德国经济商量所凭证德国央行数据分析,2026年上半年德国企业对华新增投资达到56亿欧元,同比增长约三分之一。也即是说,德国企业一边感受到竞争压力,一边还在加多中国布局。
原因并不复杂。关于环球、良马以及无数德国零部件和建树企业来说,中国不仅是销售阛阓,也越来越像一个工业本领的“实战场”。
新产物推出以后能否马上量产,新的智能化功能奢靡者是否接纳,供应商能不可压缩资本,在中国阛阓很快就能得到谜底。德国企业要是悉数离开,反而可能失去不雅察产业变化的窗口。
反过来看,这对中国制造亦然教导。赶超德国不可只盯着产量和出口额。
工业信得过难的方位,时时藏在一台建树里面那些不显眼的东西里:精密测量、工业软件、非凡材料、高端传感器、中枢零部件,以及几十年积存出来的工艺数据库。这些鸿沟德国仍然领有无数有竞争力的企业。
还有品牌问题。建树卖出去仅仅第一步,一台工业机器可能要用十年甚而二十年,客户买的施行上是一整套历久就业。
维修网罗是否踏实,备件能否实时供应,软件能否捏续升级,企业际遇不毛以后还在不在,这些都决定高端制造最终大致卖若干钱。中国企业要信得过完成升级,这一课绕不外去。
因此,中国工业下一阶段信得过要作念的,并不是简单把更多产物作念得更低廉,而是让更多企业领有不可替代的本领。要是国内企业历久依靠压价竞争,利润不及,研发参加反而会受到影响。
2026年以来干系方面捏续强转圜理“内卷式”竞争,骨子上亦然但愿产业竞争从拼价钱转向拼质料、本领和成果。
从这个角度再看标题里“让德国黔驴之技”这句话,它更准确的含义应该是,德国已往那条依靠传统本领上风、高品牌溢价和中国阛阓需求历久扩展的老路,正在越走越窄。
中国制造并莫得复制出另一个德国,而是在新能源、数字化和完好意思供应链的条款下,再行界说了一部单干业竞争章程。未来几年,中德工业信得过的较量也不会只发生在汽车展厅里。
机器东谈主、机床、电气建树、储能、工业软件、智能工场都会成为新的竞争区域。有些鸿沟中国可能络续扩大上风,有些细分步调德国仍会历久率先,还有不少方位会酿成双方投资、采购和统一研发同期存在的复杂阵势。
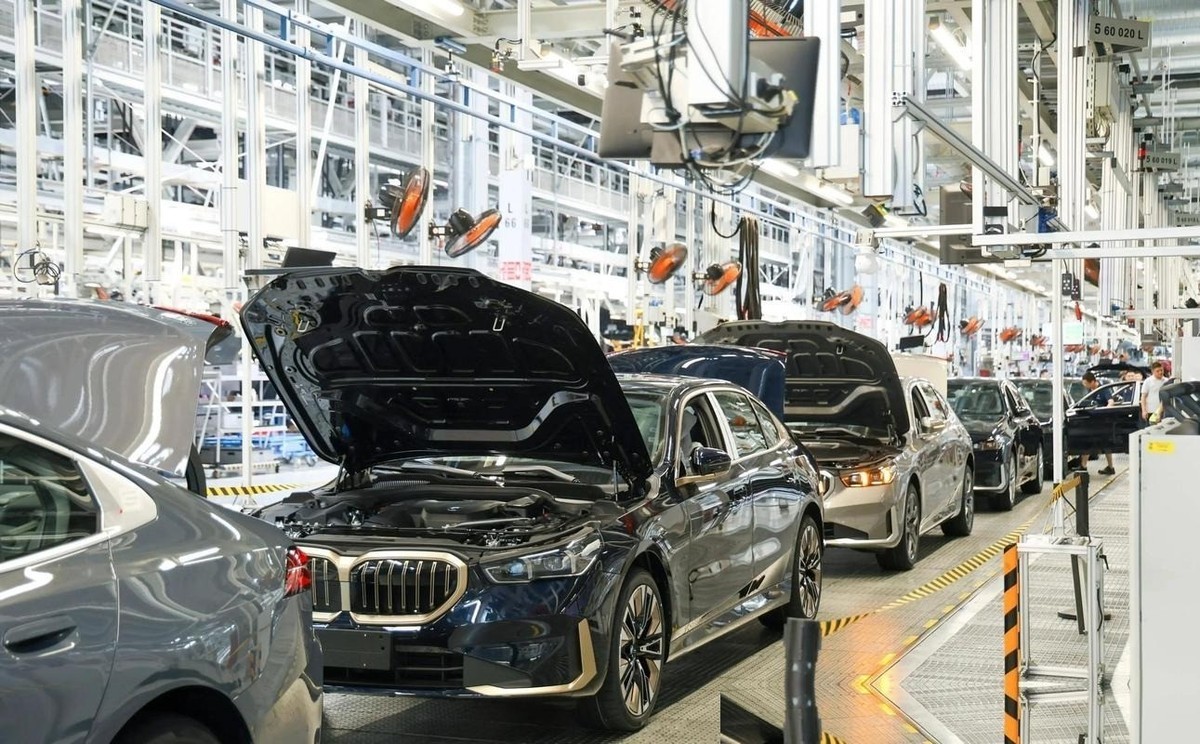
在我看来,中国制造这些年最关键的变化,并不是终于能造出几件已往造不出来的产物,而是酿成了一套大致束缚产生新工业产物的体系。工场多并不可怕,信得过关键的是产业链大致彼此撑捏、企业大致快速迭代、阛阓大致消化新本领,临了再把劝诫带到全球阛阓。
德国用了几十年解释,制造强国莫得捷径;中国今天雷同莫得捷径。信得过决定这场工业长跑扫尾的,不是哪一年出口卓绝谁,而是谁能络续把利润投向研发,把年青东谈主留在工程本领岗亭,把产业链最薄弱的步调少许点补王人。
作念到这少许体育游戏app平台,中国制造才算信得过完成从“范围率先”到“才略率先”的越过。
上一篇:九游会体育让你坐着就能练出真功夫-九游会j9官方登录入口(中国)官方网站
下一篇:没有了